

Der Name klingt nach einem etablierten Schweizer Kreditinstitut. Die angegebene Adresse verweist auf den berühmten Zürcher Paradeplatz, einen der bekanntesten Standorte der internationalen Bankenwelt. Doch hinter dem Internetauftritt SWISS APEX BANK unter www.swissapexbank.com steht ein Anbieter, vor dem die Eidgenössische Finanzmarktaufsicht FINMA mit einem aktuellen Warnlisteneintrag auf sich aufmerksam macht.
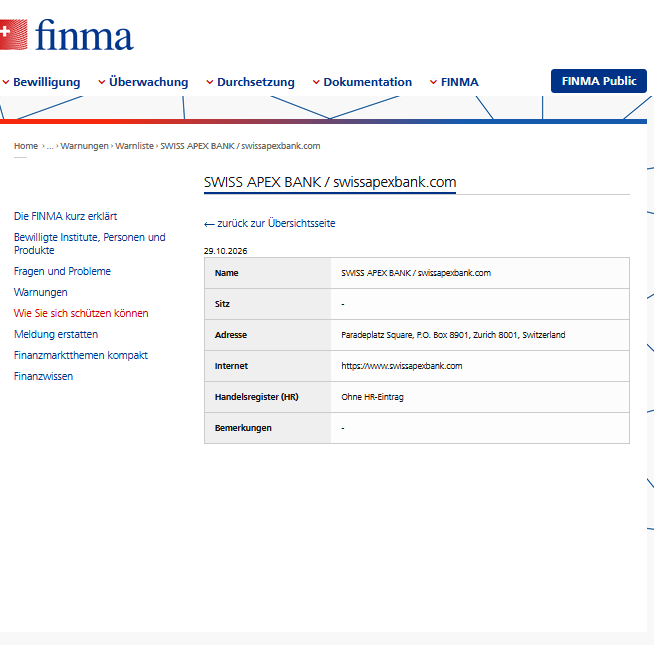
Am 29. Oktober 2026 hat die Schweizer Aufsichtsbehörde SWISS APEX BANK / swissapexbank.com in ihre öffentliche Warnliste aufgenommen. Besonders bemerkenswert ist die Angabe zum Handelsregister: „Ohne HR-Eintrag“.
Für Verbraucher und Anleger ist diese Kombination ein ernst zu nehmendes Warnsignal. Denn wer sich als Bank präsentiert oder durch seine Bezeichnung den Eindruck eines Bankinstituts vermittelt, berührt einen besonders sensiblen Bereich des Finanzmarktes: das Vertrauen in die Sicherheit von Kundengeldern.
Der vorliegende FINMA-Eintrag nennt als Adresse „Paradeplatz Square, P.O. Box 8901, Zurich 8001, Switzerland“. Als Internetauftritt wird https://www.swissapexbank.com angegeben. Ein gesonderter Unternehmenssitz ist nicht ausgewiesen. Weitere Bemerkungen enthält die Veröffentlichung nicht.
Schon diese wenigen Angaben werfen Fragen auf, die vor jeder möglichen Geschäftsbeziehung geklärt werden sollten.
Wer betreibt die Website tatsächlich? Welche juristische Person steht hinter dem Namen SWISS APEX BANK? Wo befindet sich ihr rechtlicher Sitz? Wer sind die verantwortlichen Personen? Und vor allem: Verfügt der Anbieter über eine Bewilligung, falls er Tätigkeiten ausübt, für die nach Schweizer Recht eine Bank- oder andere Finanzmarktbewilligung erforderlich ist?
Auf diese Fragen liefert der übermittelte Warnlisteneintrag keine Antworten.
Gerade die Verwendung des Begriffs „Bank“ verdient besondere Aufmerksamkeit.
Banken unterliegen in der Schweiz einem spezifischen gesetzlichen und aufsichtsrechtlichen Rahmen. Für bestimmte Bankgeschäfte, insbesondere die gewerbsmäßige Entgegennahme von Publikumseinlagen, kann eine Bewilligung der FINMA erforderlich sein. Ob eine solche Bewilligung notwendig ist, hängt von der konkreten Tätigkeit und den gesetzlichen Voraussetzungen ab.
Die Bezeichnung „Bank“ in einem Namen oder einer Internetadresse ist deshalb kein Nachweis dafür, dass tatsächlich ein bewilligtes Kreditinstitut dahintersteht.
Ebenso wenig lässt sich aus einer Zürcher Postanschrift auf die Existenz einer regulierten Bank schließen.
Die FINMA-Warnung sollte daher insbesondere Menschen interessieren, die über swissapexbank.com möglicherweise ein Konto eröffnen, Geld einzahlen oder andere Finanzdienstleistungen in Anspruch nehmen möchten.
Ob die Website solche Angebote tatsächlich unterbreitet, lässt sich aus dem vorliegenden Eintrag allein nicht feststellen. Die konkrete Geschäftstätigkeit des Anbieters ist in den übermittelten Angaben nicht beschrieben.
Diese Einschränkung ist wichtig, um zwischen dokumentierten Tatsachen und offenen Fragen zu unterscheiden.
Fest steht, dass die FINMA den Internetauftritt öffentlich auf ihrer Warnliste führt und keinen Handelsregistereintrag ausweist. Nicht fest steht auf dieser Grundlage, ob bereits Kundengelder entgegengenommen wurden, ob finanzielle Schäden entstanden sind oder ob strafrechtliche Ermittlungen geführt werden.
Auch die Aufnahme in die FINMA-Warnliste ist nicht mit einer gerichtlichen Feststellung von Betrug gleichzusetzen.
Gleichzeitig wäre es aus Sicht des Verbraucherschutzes problematisch, eine solche Veröffentlichung zu ignorieren.
Denn im Bankgeschäft geht es nicht nur um mögliche Renditen. Es geht um die grundlegende Frage, ob Kunden ihr Geld einem rechtlich identifizierbaren und gegebenenfalls beaufsichtigten Institut anvertrauen.
Besonders relevant ist dabei die Unterscheidung zwischen einem Unternehmen, das sich lediglich als Bank bezeichnet, und einem tatsächlich bewilligten Bankinstitut.
Für Verbraucher kann diese Unterscheidung erhebliche finanzielle Folgen haben.
Bei einem regulierten Kreditinstitut bestehen bestimmte aufsichtsrechtliche Anforderungen. Unter den jeweiligen gesetzlichen Voraussetzungen können außerdem Einlagen durch ein gesetzliches Sicherungssystem geschützt sein.
Eine solche Absicherung darf jedoch keinesfalls allein aufgrund eines Banknamens angenommen werden.
Wer Geld an einen unbekannten Anbieter überweist, sollte zuvor unabhängig feststellen, ob dieser tatsächlich als Bank zugelassen ist und ob die konkrete Forderung überhaupt unter ein einschlägiges Einlagensicherungssystem fallen würde.
Im Fall von SWISS APEX BANK lässt sich aus dem übermittelten FINMA-Eintrag weder eine Bankbewilligung noch ein Anspruch auf Einlagensicherung ableiten.
Der Zürcher Paradeplatz spielt dabei eine besondere Rolle.
Kaum ein anderer Ort in der Schweiz ist so eng mit dem internationalen Bankgeschäft verbunden. Eine dort angegebene Adresse kann deshalb bei Interessenten den Eindruck von Tradition, wirtschaftlicher Stärke und institutioneller Verlässlichkeit erzeugen.
Doch ein prestigeträchtiger Standort ist kein Beleg für eine tatsächliche Geschäftstätigkeit.
Die im FINMA-Eintrag wiedergegebene Anschrift „Paradeplatz Square, P.O. Box 8901, Zurich 8001“ enthält zudem keine konkret benannte Hausnummer am Paradeplatz. Sie verbindet eine Ortsbezeichnung mit einem Postfachhinweis.
Ob der Anbieter dort tatsächlich über Geschäftsräume verfügt oder postalisch erreichbar ist, geht aus der Veröffentlichung nicht hervor.
Auch die Formulierung „Paradeplatz Square“ sollte nicht als Nachweis für eine überprüfte Niederlassung verstanden werden.
Für Verbraucher ist deshalb entscheidend, die Anschrift nicht mit einem bestätigten Geschäftssitz gleichzusetzen.
Das gilt ebenso für die Internetadresse.
Eine professionell gestaltete Website, ein Logo oder die Verwendung englischsprachiger Bankbegriffe können einen seriösen Eindruck vermitteln. Sie ersetzen jedoch keine unabhängige Überprüfung der rechtlichen Identität und des aufsichtsrechtlichen Status.
Gerade bei grenzüberschreitenden Finanzangeboten sollten Verbraucher besonders sorgfältig vorgehen.
Wer in Deutschland lebt und mit einem angeblich schweizerischen Bankinstitut Geschäfte abschließen möchte, sollte nicht nur die Angaben auf dessen Website lesen. Wichtig ist vielmehr, ob das Institut in den offiziellen Registern der zuständigen Aufsichtsbehörden auffindbar ist.
Bei einem behaupteten Schweizer Bankstatus kommt insbesondere der Prüfung der entsprechenden FINMA-Verzeichnisse Bedeutung zu.
Je nach Art des Angebots und der Ansprache deutscher Kunden können zusätzlich deutsche aufsichtsrechtliche Anforderungen relevant sein.
Eine Schweizer Adresse bedeutet nicht automatisch, dass sämtliche Bank- oder Finanzdienstleistungen ohne Weiteres in Deutschland angeboten werden dürfen.
Besondere Vorsicht ist außerdem geboten, wenn ein vermeintlicher Bankanbieter ungewöhnlich attraktive Zinsen oder andere finanzielle Vorteile in Aussicht stellt, die deutlich von marktüblichen Konditionen abweichen.
Auch Aufforderungen, größere Beträge schnell zu überweisen, Zahlungen an nicht eindeutig zugeordnete Empfänger zu leisten oder zusätzliche Gebühren für die Freigabe von Guthaben zu entrichten, können allgemeine Warnsignale sein.
Ob SWISS APEX BANK solche Geschäftspraktiken tatsächlich verwendet, ist durch den vorliegenden FINMA-Eintrag nicht belegt.
Sie werden hier deshalb ausdrücklich nicht als konkrete Vorwürfe gegen den Anbieter dargestellt.
Wer bereits Kontakt zu swissapexbank.com aufgenommen hat, sollte zunächst prüfen, welche Person oder Gesellschaft in den erhaltenen Vertragsunterlagen als Vertragspartner genannt wird.
Auch die Angaben zum Zahlungsempfänger sollten mit den Unternehmensdaten abgeglichen werden.
Ein Anbieter, der Kundengelder entgegennehmen möchte, sollte seine rechtliche Identität nachvollziehbar offenlegen können.
Dazu gehören insbesondere ein überprüfbarer Name, eine ladungsfähige Anschrift, die verantwortlichen Personen und gegebenenfalls eine erforderliche aufsichtsrechtliche Bewilligung.
Bleiben diese Angaben unklar, sollte vor weiteren Zahlungen eine unabhängige Klärung erfolgen.
Wer bereits Geld überwiesen hat und nun Zweifel an der Geschäftsbeziehung entwickelt, sollte sämtliche Unterlagen sichern.
Dazu zählen Verträge, Kontoeröffnungsunterlagen, E-Mails, Chatnachrichten, Zahlungsaufforderungen, Überweisungsbelege und Screenshots der Internetseite.
Eine zeitnahe Kontaktaufnahme mit der eigenen Bank kann sinnvoll sein, um mögliche Sicherungs- oder Rückholmaßnahmen prüfen zu lassen. Ob eine Rücküberweisung noch möglich ist, hängt insbesondere von der Zahlungsart, dem Zeitpunkt und den beteiligten Instituten ab.
Bei einem konkreten Verdacht auf eine Straftat können Betroffene die zuständigen Ermittlungsbehörden informieren.
Die aktuelle Warnung verdeutlicht ein grundsätzliches Problem im digitalen Finanzgeschäft.
Banken genießen bei vielen Menschen ein besonderes Vertrauen. Wer Geld auf ein vermeintliches Bankkonto einzahlt, verbindet damit häufig die Erwartung einer regulierten Geschäftstätigkeit, geordneter Kontrollstrukturen und eines gewissen rechtlichen Schutzes.
Doch diese Erwartungen sind nur dann gerechtfertigt, wenn tatsächlich ein entsprechend zugelassenes Institut hinter dem Angebot steht und die jeweiligen gesetzlichen Voraussetzungen erfüllt sind.
Ein Bankname allein kann diese Sicherheit nicht schaffen.
Dasselbe gilt für die Angabe eines berühmten Finanzplatzes.
Im Fall von SWISS APEX BANK kommen mehrere Umstände zusammen: die Verwendung einer banktypischen Unternehmensbezeichnung, der Verweis auf den Zürcher Paradeplatz, der fehlende Handelsregistereintrag und die öffentliche Warnung der Schweizer Finanzmarktaufsicht.
Diese Tatsachen rechtfertigen eine besonders kritische Prüfung, ohne dass daraus bereits eine konkrete Straftat oder ein bestimmtes unerlaubtes Geschäftsmodell abgeleitet werden dürfte.