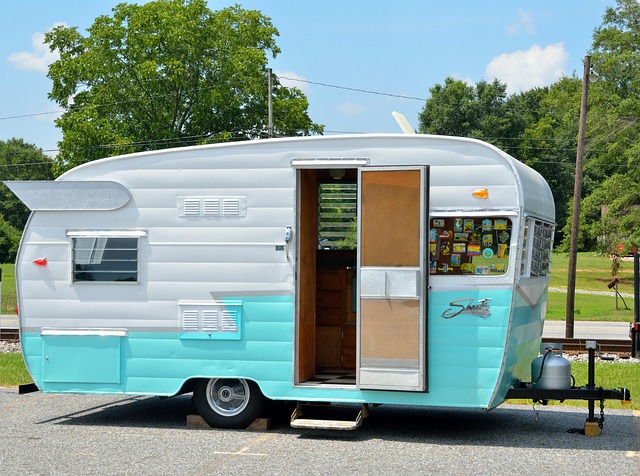
Wohnmobil am Arbeitsplatz: Keine doppelte Haushaltsführung
Wer aus beruflichen Gründen neben seinem Familienwohnsitz eine weitere Unterkunft am Beschäftigungsort unterhält, kann unter bestimmten Voraussetzungen Aufwendungen für eine doppelte Haushaltsführung steuerlich geltend machen. Doch ein während der Arbeitswoche genutztes Wohnmobil erfüllt diese Voraussetzungen nicht zwangsläufig.
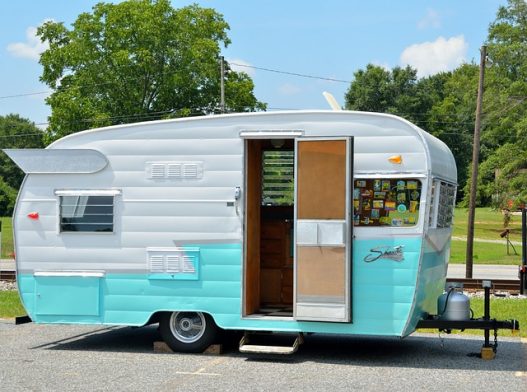
Das Finanzgericht Baden-Württemberg hatte über den Fall eines Arbeitnehmers zu entscheiden, dessen Arbeitsplatz rund 70 Kilometer vom Familienwohnsitz entfernt lag. Um nicht täglich pendeln zu müssen, übernachtete der Mann während der Woche in einem Wohnmobil auf dem Parkplatz seines Arbeitgebers. An den Wochenenden fuhr er damit zurück zu seiner Familie.
Die damit verbundenen Kosten wollte er als Aufwendungen einer doppelten Haushaltsführung steuerlich berücksichtigen lassen. Das Finanzamt lehnte dies ab. Auch vor dem Finanzgericht hatte der Arbeitnehmer keinen Erfolg.
Nach Auffassung des Gerichts fehlte es an einer dauerhaft vom Familienwohnsitz getrennten Unterkunft am Beschäftigungsort. Entscheidend war dabei insbesondere, dass das Wohnmobil nicht dauerhaft dort verblieb, sondern für die Heimfahrten genutzt wurde.
Für Verbraucher wichtig: Die bloße Möglichkeit, in einem Wohnmobil zu wohnen und zu übernachten, macht das Fahrzeug steuerrechtlich noch nicht zu einer zweiten Wohnung am Arbeitsort. Im entschiedenen Fall konnten allerdings die wöchentlichen Familienheimfahrten steuerlich berücksichtigt werden.
Finanzgericht Baden-Württemberg, Az. 4 K 221/25
Polizeibewerbung: Harnstein allein rechtfertigt keinen Ausschluss
Auch gesundheitliche Risiken dürfen bei einer Bewerbung für den Polizeidienst nicht lediglich pauschal angenommen werden.
Das Oberverwaltungsgericht Nordrhein-Westfalen beschäftigte sich mit einem Bewerber, bei dem zuvor ein Harnstein festgestellt worden war. Ärzte hatten ihm empfohlen, täglich etwa zweieinhalb bis drei Liter zu trinken und auf eine ausgewogene Ernährung zu achten, um das Risiko einer erneuten Steinbildung zu reduzieren.
Das Land Nordrhein-Westfalen sah darin ein Problem für den Polizeidienst. Im Einsatz könne schließlich nicht immer gewährleistet werden, dass der Bewerber diese Empfehlungen einhalten könne. Er wurde deshalb aus dem Bewerbungsverfahren ausgeschlossen.
Dagegen ging der Bewerber gerichtlich vor – mit Erfolg. Bereits das Verwaltungsgericht Aachen gab seinem Eilantrag statt. Das Oberverwaltungsgericht bestätigte die Entscheidung.
Nach Auffassung des Gerichts genügt der Hinweis auf die empfohlenen Vorsorgemaßnahmen nicht, um eine fehlende gesundheitliche Eignung anzunehmen. Der Dienstherr hätte nachvollziehbar darlegen müssen, dass ein erheblich erhöhtes Risiko einer erneuten Erkrankung besteht, wenn die Empfehlungen während einzelner Einsätze zeitweise nicht eingehalten werden können.
Das Bewerbungsverfahren muss daher mit dem Mann fortgesetzt werden.
Für Bewerber wichtig: Gesundheitliche Einschränkungen oder frühere Erkrankungen bedeuten nicht automatisch das Aus für eine Bewerbung im öffentlichen Dienst. Eine negative Prognose zur gesundheitlichen Eignung muss auf einer hinreichend belastbaren Grundlage beruhen.
Oberverwaltungsgericht Nordrhein-Westfalen, Az. 6 B 305/26
Rennradfahrer stürzt beim Überholen eines Kleinkindes: Kein Schmerzensgeld
Besondere Vorsicht ist gefragt, wenn Radfahrer an kleinen Kindern vorbeifahren. Das zeigt eine rechtskräftige Entscheidung des Landgerichts Frankenthal.
Ein Rennradfahrer war auf einem für Kraftfahrzeuge gesperrten Wirtschaftsweg unterwegs. Vor ihm befanden sich eine Mutter, ihr zweieinhalbjähriges Kind auf einem Laufrad und ein Hund. Während der Radfahrer die Gruppe überholen wollte, bewegte sich das Kind plötzlich in Richtung Wegmitte.
Der Rennradfahrer bremste stark, stürzte über den Lenker und verletzte sich an Schulter und Ellenbogen. Von der Mutter verlangte er anschließend knapp 700 Euro Schadensersatz sowie mindestens 7.000 Euro Schmerzensgeld. Sein Argument: Die Mutter habe ihre Aufsichtspflicht verletzt.
Das Landgericht wies die Forderungen zurück.
Bei einem Wirtschaftsweg, der für Kraftfahrzeuge gesperrt ist, seien an die Beaufsichtigung eines Kleinkindes andere Anforderungen zu stellen als im normalen Straßenverkehr. Nach Ansicht des Gerichts genügte es in der konkreten Situation, dass die Mutter auf das Kind einwirken und es gegebenenfalls zurückrufen konnte.
Zugleich musste sich der Rennradfahrer auf das Verhalten des kleinen Kindes einstellen. Wer erkennt, dass ein Kleinkind mit einem Laufrad unterwegs ist, muss damit rechnen, dass es seine Fahrtrichtung plötzlich und unvorhersehbar ändert. Entsprechend vorsichtig muss ein Überholvorgang erfolgen.
Die geltend gemachten Ansprüche auf Schadensersatz und Schmerzensgeld wurden abgewiesen. Die Entscheidung ist rechtskräftig.
Für Radfahrer und Eltern wichtig: Eltern müssen Kleinkinder nicht in jeder Situation unmittelbar festhalten oder lückenlos körperlich kontrollieren. Gleichzeitig müssen andere Verkehrsteilnehmer ihre Fahrweise an erkennbar unsichere Verkehrsteilnehmer wie kleine Kinder anpassen.
Landgericht Frankenthal, Az. 3 O 280/25
Was sich aus den Urteilen ableiten lässt
Die Entscheidungen betreffen völlig unterschiedliche Lebensbereiche, haben aber eine Gemeinsamkeit: Pauschale Annahmen reichen vor Gericht häufig nicht aus.
Ob eine Unterkunft steuerlich als zweiter Haushalt anerkannt wird, hängt von ihrer konkreten Nutzung ab. Bei der gesundheitlichen Eignung für den öffentlichen Dienst muss eine belastbare Prognose vorliegen. Und bei Unfällen mit kleinen Kindern kommt es sowohl auf die konkrete Aufsichtssituation als auch auf die erforderliche Vorsicht anderer Verkehrsteilnehmer an.
Verbraucher sollten außerdem beachten: Gerichtsurteile sind stets anhand ihres konkreten Sachverhalts zu beurteilen. Aus einer einzelnen Entscheidung lässt sich deshalb nicht automatisch ableiten, dass jeder ähnlich gelagerte Fall genauso entschieden werden muss.