Betrunkener Autofahrer verursacht massive Schäden am Wohnhaus
Es ist eine Situation, mit der wohl kaum ein Hauseigentümer rechnet.
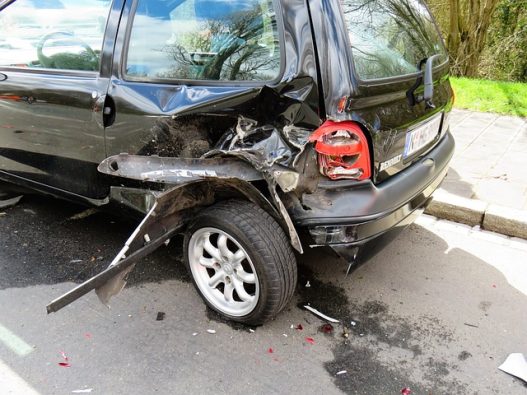
Anne E. aus Bad Laer in Niedersachsen liegt schlafend auf ihrem Sofa, als plötzlich ein Auto mit voller Wucht in ihr Wohnzimmer kracht.
Nach dem Bericht des NDR-Verbrauchermagazins „Markt“ hatte der Fahrer Alkohol getrunken und anschließend die Kontrolle über sein Fahrzeug verloren.
Die Folgen für das Wohnhaus sind erheblich.
Fenster werden zerstört, der Fußboden beschädigt und Teile der Hausfassade müssen ersetzt werden.
Neben dem materiellen Schaden dürfte ein solcher Unfall für Betroffene auch eine erhebliche persönliche Belastung darstellen.
Schließlich wird das eigene Zuhause, das eigentlich Sicherheit bieten soll, innerhalb weniger Sekunden zum Unfallort.
Für die betroffene Sozialarbeiterin stellt sich anschließend die Frage, wer die notwendigen Reparaturen bezahlt.
Eigentlich scheint die Situation eindeutig: Nicht die Hauseigentümerin, sondern der Autofahrer hat den Schaden verursacht.
Dennoch kommt es nach der NDR-Berichterstattung zu einem Streit über die Höhe der Versicherungsleistung.
Versicherung ersetzt offenbar nur den Zeitwert
Der besonders problematische Punkt des Falls liegt in der Regulierung des Gebäudeschadens.
Nach der Darstellung des NDR übernimmt die Versicherung lediglich den Zeitwert.
Damit bleibt nach dem Bericht ein Teil der tatsächlich entstehenden Reparaturkosten bei der Hauseigentümerin.
Für Verbraucher ist diese Situation schwer nachvollziehbar.
Denn wer durch das Verschulden eines Dritten einen erheblichen Gebäudeschaden erleidet, erwartet regelmäßig, dass die notwendigen Kosten für die Wiederherstellung übernommen werden.
Tatsächlich kann die Berechnung des Schadensersatzes jedoch komplizierter sein.
Versicherungen prüfen unter anderem, welche Bauteile beschädigt wurden, wie alt diese waren und welche Kosten für eine fachgerechte Reparatur erforderlich sind.
Dabei kann es zu Meinungsverschiedenheiten kommen, insbesondere wenn ältere Bauteile vollständig durch neue ersetzt werden müssen.
Allerdings bedeutet das nicht, dass eine Versicherung bei einem fremdverschuldeten Gebäudeschaden grundsätzlich nur den Zeitwert ersetzen darf.
Vielmehr kommt es auf die rechtliche Anspruchsgrundlage und die konkreten Umstände an.
Wer haftet, wenn ein Auto in ein Haus fährt?
Verursacht ein Autofahrer einen Unfall und beschädigt dabei ein fremdes Gebäude, kommen grundsätzlich Schadensersatzansprüche gegen den verantwortlichen Fahrer und den Fahrzeughalter in Betracht.
Eine wichtige gesetzliche Grundlage bildet § 7 des Straßenverkehrsgesetzes.
Danach haftet der Halter eines Kraftfahrzeugs grundsätzlich für Schäden, die beim Betrieb des Fahrzeugs entstehen, soweit keine gesetzliche Ausnahme eingreift.
Daneben können Ansprüche gegen den Fahrer bestehen, etwa nach § 18 StVG oder den allgemeinen Vorschriften des Bürgerlichen Gesetzbuches.
Besonders wichtig für Geschädigte ist der Direktanspruch gegen den Kraftfahrzeug-Haftpflichtversicherer.
Nach § 115 des Versicherungsvertragsgesetzes können Geschädigte ihre Ansprüche unter den gesetzlichen Voraussetzungen unmittelbar gegenüber der Haftpflichtversicherung des verantwortlichen Fahrzeugs geltend machen.
Das bedeutet: Ein Hauseigentümer muss sich nicht zwangsläufig darauf beschränken, den Unfallfahrer persönlich auf Schadensersatz zu verklagen.
Er kann sich grundsätzlich direkt an dessen Kfz-Haftpflichtversicherung wenden.
Welche Beträge tatsächlich ersetzt werden müssen, richtet sich jedoch nach den gesetzlichen Schadensersatzregeln und dem konkreten Schaden.
Muss die Versicherung die vollständigen Reparaturkosten übernehmen?
Im deutschen Schadensersatzrecht gilt grundsätzlich das Prinzip der Naturalrestitution.
Nach § 249 BGB soll der Zustand wiederhergestellt werden, der ohne das schädigende Ereignis bestehen würde.
Bei einer beschädigten Immobilie bedeutet dies regelmäßig, dass die erforderlichen Kosten einer sachgerechten Wiederherstellung ersatzfähig sein können.
Der Geschädigte soll wirtschaftlich möglichst so gestellt werden, wie er ohne den Unfall stehen würde.
Das ist etwas anderes als eine pauschale Beschränkung auf den Zeitwert beschädigter Bauteile.
Allerdings können bei der Schadensberechnung verschiedene Fragen entstehen.
So kann beispielsweise zu prüfen sein, ob bestimmte Reparaturmaßnahmen tatsächlich erforderlich sind oder ob durch den Austausch alter Bauteile ein messbarer wirtschaftlicher Vorteil entsteht.
Ein solcher Vorteil wird im Schadensersatzrecht häufig unter dem Stichwort „Abzug neu für alt“ diskutiert.
Dieser Abzug ist jedoch nicht automatisch bei jeder Reparatur zulässig.
Es muss geprüft werden, ob durch die Wiederherstellung tatsächlich eine wirtschaftlich relevante Verbesserung eintritt und ob eine Anrechnung im konkreten Fall angemessen ist.
Gerade bei Gebäudeschäden kann die Abgrenzung schwierig sein.
Was bedeutet „Abzug neu für alt“?
Ein Beispiel verdeutlicht das Problem.
Wird bei einem Unfall ein älteres Fenster zerstört, kann es erforderlich sein, ein neues Fenster einzubauen.
Das neue Fenster besitzt möglicherweise eine längere verbleibende Nutzungsdauer als das zerstörte.
Daraus kann sich unter bestimmten Voraussetzungen ein wirtschaftlicher Vorteil ergeben.
Allerdings kann ein Hauseigentümer häufig gar nicht anders handeln, als ein neues Ersatzteil einbauen zu lassen.
Ein gleich altes und gleich abgenutztes Fenster ist möglicherweise überhaupt nicht erhältlich.
Außerdem führt nicht jeder Austausch automatisch zu einer messbaren Wertsteigerung des gesamten Gebäudes.
Deshalb muss bei einem möglichen Abzug berücksichtigt werden, ob der Geschädigte tatsächlich einen anrechenbaren Vorteil erhält.
Die bloße Tatsache, dass ein neues Bauteil eingebaut wird, rechtfertigt nicht in jedem Fall eine Kürzung der Ersatzleistung.
Für Verbraucher ist diese Unterscheidung entscheidend.
Denn andernfalls könnten sie trotz eines vollständig fremdverschuldeten Unfalls auf erheblichen Kosten sitzen bleiben.
Warum die Unterscheidung zwischen Zeitwert und Wiederherstellungskosten wichtig ist
Der Zeitwert beschreibt vereinfacht den Wert einer Sache unter Berücksichtigung ihres Alters und Zustands.
Die Wiederherstellungskosten beziehen sich dagegen auf die Aufwendungen, die erforderlich sind, um den beschädigten Zustand fachgerecht zu beseitigen.
Beide Werte können erheblich voneinander abweichen.
Ein älterer Fußboden kann beispielsweise nur noch einen begrenzten rechnerischen Zeitwert besitzen.
Soll der durch einen Unfall zerstörte Boden jedoch fachgerecht ersetzt werden, können die tatsächlichen Kosten deutlich höher liegen.
Für die geschädigte Person entsteht dadurch ein praktisches Problem.
Sie benötigt einen funktionierenden Fußboden und kann nicht einfach mit einem rechnerischen Restwert weiterleben.
Genau deshalb ist bei einem Haftpflichtschaden sorgfältig zu prüfen, welche Wiederherstellungsmaßnahmen notwendig sind und welche Kosten rechtlich ersetzt werden müssen.
Eine pauschale Gleichsetzung des Schadensersatzanspruchs mit dem Zeitwert wäre rechtlich zu kurz gegriffen.
Alkohol am Steuer: Hat das Auswirkungen auf die Ansprüche der Hauseigentümerin?
Im vom NDR geschilderten Fall war der Fahrer alkoholisiert.
Das ist für die rechtliche Bewertung seines Verhaltens von erheblicher Bedeutung.
Alkohol am Steuer kann strafrechtliche und versicherungsrechtliche Folgen haben.
Für die geschädigte Hauseigentümerin ist jedoch vor allem wichtig, dass eine Alkoholisierung des Fahrers den gesetzlichen Direktanspruch gegen den Kfz-Haftpflichtversicherer grundsätzlich nicht entfallen lässt.
Die Pflichtversicherung dient gerade dazu, geschädigte Dritte abzusichern.
Unter bestimmten Voraussetzungen kann die Versicherung nach einer Regulierung beim verantwortlichen Versicherungsnehmer oder Fahrer Regress nehmen.
Diese interne Auseinandersetzung darf aber nicht mit den Ansprüchen des geschädigten Hauseigentümers verwechselt werden.
Der Umstand, dass der Fahrer alkoholisiert war, bedeutet allerdings auch nicht automatisch, dass sämtliche geltend gemachten Reparaturkosten ohne Prüfung ersetzt werden müssen.
Entscheidend bleibt, welche Schäden durch den Unfall entstanden sind und welche Aufwendungen für ihre Beseitigung erforderlich sind.
Was können Betroffene tun, wenn die Versicherung zu wenig zahlt?
Wer nach einem fremdverschuldeten Unfall mit einer Kürzung der Versicherungsleistung konfrontiert wird, sollte die Entscheidung nicht ungeprüft akzeptieren.
Zunächst ist wichtig, eine nachvollziehbare schriftliche Abrechnung anzufordern.
Daraus sollte hervorgehen, welche Schadenspositionen anerkannt wurden und aus welchen Gründen bestimmte Kosten nicht oder nur teilweise erstattet werden.
Besonders kritisch sollten pauschale Zeitwertabzüge betrachtet werden.
Wenn eine Versicherung einen Abzug wegen einer angeblichen Wertverbesserung vornimmt, sollte sie nachvollziehbar erläutern, worin dieser Vorteil besteht und wie die Kürzung berechnet wurde.
Bei größeren Gebäudeschäden kann die Einschaltung eines unabhängigen Sachverständigen sinnvoll sein.
Dieser kann feststellen, welche Schäden unfallbedingt entstanden sind und welche Maßnahmen für eine fachgerechte Wiederherstellung notwendig sind.
Ob die Kosten eines Sachverständigen vom Schädiger beziehungsweise dessen Haftpflichtversicherung zu tragen sind, hängt von den Umständen des Einzelfalls ab.
Auch anwaltliche Unterstützung kann bei erheblichen Schäden sinnvoll sein.
Ist die Inanspruchnahme eines Rechtsanwalts zur zweckentsprechenden Rechtsverfolgung erforderlich, können die entsprechenden Kosten grundsätzlich ebenfalls zum ersatzfähigen Schaden gehören.
Betroffene sollten außerdem sämtliche Rechnungen, Kostenvoranschläge, Fotos und den Schriftverkehr mit der Versicherung aufbewahren.
Welche Rolle spielt die eigene Wohngebäudeversicherung?
Neben der Kfz-Haftpflichtversicherung des Unfallverursachers kann unter Umständen auch die eigene Wohngebäudeversicherung eine Rolle spielen.
Allerdings ist ein Anprall durch ein Fahrzeug nicht automatisch in jedem Wohngebäudeversicherungsvertrag versichert.
Entscheidend ist, welche Gefahren und Zusatzbausteine vereinbart wurden.
Manche Verträge enthalten einen Schutz gegen Fahrzeuganprall.
Ist ein entsprechender Versicherungsschutz vorhanden, kann eine Regulierung über die eigene Wohngebäudeversicherung infrage kommen.
Dabei sind jedoch die konkreten Vertragsbedingungen, mögliche Selbstbeteiligungen und die vereinbarte Entschädigungsart zu beachten.
Eine eigene Wohngebäudeversicherung und die gesetzliche Haftung des Unfallverursachers beruhen auf unterschiedlichen rechtlichen Grundlagen.
Deshalb sollte genau geprüft werden, welcher Versicherer für welche Leistungen in Anspruch genommen werden kann.
Eine doppelte Entschädigung desselben Schadens ist selbstverständlich nicht möglich.