Eine renommierte Geschäftsadresse in Zürich kann Vertrauen schaffen. Doch was sagt eine solche Anschrift tatsächlich über die Seriosität eines Finanzdienstleisters aus? Diese Frage stellt sich aktuell bei First Commercial Trust, einem Anbieter, der unter der Internetadresse firstcommercialtrust.com auftritt und die Bahnhofstrasse 30 in 8001 Zürich als Adresse nennt.
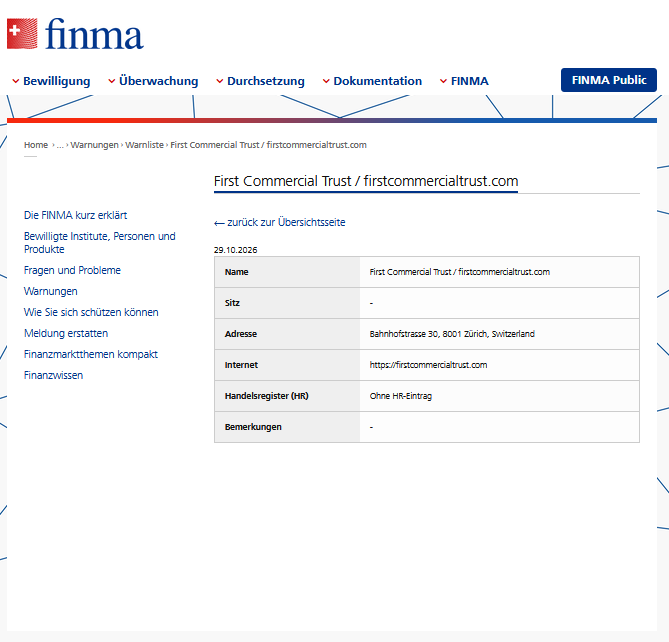
Die Eidgenössische Finanzmarktaufsicht FINMA hat First Commercial Trust am 29. Oktober 2026 in ihre öffentliche Warnliste aufgenommen. Besonders bemerkenswert ist dabei eine Angabe der Schweizer Aufsichtsbehörde: Für First Commercial Trust wird kein Handelsregistereintrag ausgewiesen.
Für Verbraucher und Anleger ist diese Veröffentlichung ein ernst zu nehmender Anlass, die Identität und die rechtliche Stellung des Anbieters besonders sorgfältig zu prüfen.
Die Zürcher Bahnhofstrasse gehört zu den bekanntesten Geschäftsadressen der Schweiz. Sie wird mit Banken, Vermögensverwaltung und internationalem Finanzgeschäft in Verbindung gebracht. Gerade deshalb kann eine dort angegebene Anschrift bei potenziellen Kunden einen Eindruck von wirtschaftlicher Bedeutung und institutioneller Verlässlichkeit erzeugen.
Doch eine Geschäftsadresse ist kein Qualitätsnachweis.
Sie belegt weder, dass ein Unternehmen tatsächlich an dem genannten Standort tätig ist, noch dass es über eine Bewilligung zur Erbringung von Finanzdienstleistungen verfügt. Auch die Verwendung eines international klingenden Namens wie „First Commercial Trust“ sagt für sich genommen nichts über die rechtliche Existenz, die Eigentümerstruktur oder die wirtschaftliche Leistungsfähigkeit eines Anbieters aus.
Der FINMA-Eintrag enthält hierzu nur wenige, aber wesentliche Informationen. Genannt werden der Name First Commercial Trust, die Internetadresse https://firstcommercialtrust.com und die Anschrift Bahnhofstrasse 30, 8001 Zürich, Schweiz. Ein gesonderter Unternehmenssitz wird nicht angegeben. Beim Handelsregister vermerkt die Behörde ausdrücklich „Ohne HR-Eintrag“.
Weitere Erläuterungen oder konkrete Vorwürfe enthält der vorliegende Warnlisteneintrag nicht.
Diese Unterscheidung ist wichtig. Die Aufnahme in eine aufsichtsrechtliche Warnliste ist ein Warnsignal, aber noch kein gerichtlicher Nachweis für Betrug oder eine andere Straftat. Aus dem veröffentlichten Eintrag geht auch nicht hervor, ob bereits Kunden Geld verloren haben, welche konkreten Finanzprodukte möglicherweise angeboten werden oder ob ein Strafverfahren eingeleitet wurde.
Solche Behauptungen wären ohne zusätzliche belastbare Informationen nicht gerechtfertigt.
Gleichzeitig wäre es aus Anlegersicht falsch, die Warnung als bloße Formalität abzutun.
Wer Geld bei einem Finanzdienstleister anlegen möchte, muss wissen, mit wem er einen Vertrag schließt. Dazu gehören eine nachvollziehbare Unternehmensidentität, eine überprüfbare Geschäftsanschrift, Angaben zu den verantwortlichen Personen und gegebenenfalls eine aufsichtsrechtliche Bewilligung.
Gerade im grenzüberschreitenden Finanzgeschäft sind diese Informationen von zentraler Bedeutung.
Wenn ein Anbieter eine Schweizer Geschäftsadresse verwendet, sollten Interessenten unabhängig überprüfen können, ob das Unternehmen dort tatsächlich erreichbar ist und unter welcher Rechtsform es tätig wird.
Dabei ist zu berücksichtigen, dass nicht jede wirtschaftliche Tätigkeit zwingend einen Handelsregistereintrag unter genau dem verwendeten Namen voraussetzt. Die fehlende Registrierung ist deshalb für sich genommen noch kein Beweis für ein unzulässiges Geschäftsmodell.
In Verbindung mit einer ausdrücklichen FINMA-Warnung entsteht jedoch ein erheblicher Klärungsbedarf.
Welche natürliche oder juristische Person betreibt die Internetseite firstcommercialtrust.com? Wer ist rechtlich für die dort angebotenen Dienstleistungen verantwortlich? Welche Funktion hat die angegebene Zürcher Adresse? Und unter welcher gegebenenfalls erforderlichen Bewilligung werden Finanzdienstleistungen erbracht?
Auf diese Fragen liefert der übermittelte Warnlisteneintrag keine Antworten.
Besonders kritisch sollten Verbraucher reagieren, wenn ein vermeintlicher Finanzdienstleister hohe Renditen verspricht, zu schnellen Einzahlungen drängt oder behauptet, eine Investition sei vollständig risikolos.
Auch Aufforderungen, Geld auf Konten zu überweisen, deren Inhaber nicht eindeutig mit dem vertraglich genannten Unternehmen übereinstimmen, verdienen erhöhte Aufmerksamkeit.
Das Gleiche gilt für zusätzliche Zahlungsforderungen, mit denen angebliche Gewinne freigeschaltet oder Auszahlungen ermöglicht werden sollen.
Dabei handelt es sich um allgemeine Warnzeichen, die bei zweifelhaften Finanzangeboten auftreten können. Der FINMA-Eintrag belegt nicht, dass First Commercial Trust solche Praktiken anwendet.
Verbraucherschutzforum.berlin hält diese Differenzierung für notwendig, weil seriöser Anlegerschutz auf überprüfbaren Tatsachen beruhen muss.
Für Menschen, die bereits mit First Commercial Trust in Kontakt stehen, ergibt sich dennoch eine klare Konsequenz: Vor weiteren finanziellen Verpflichtungen sollte zunächst die Identität des tatsächlichen Vertragspartners geklärt werden.
Dazu gehört auch die Frage, ob der Anbieter für die konkret beworbene Tätigkeit einer staatlichen Aufsicht unterliegt und gegebenenfalls über die erforderliche Erlaubnis verfügt.
Ein Verweis auf die Schweiz, auf Zürich oder auf eine bekannte Geschäftsstraße ersetzt eine solche Überprüfung nicht.
Wer bereits Geld überwiesen hat und nun Zweifel an der Geschäftsbeziehung entwickelt, sollte vorhandene Vertragsunterlagen, Zahlungsnachweise, E-Mails und sonstige Kommunikation sichern.
Zudem kann es sinnvoll sein, die eigene Bank zeitnah zu kontaktieren, um prüfen zu lassen, ob eine Zahlung noch zurückgerufen oder anderweitig gesichert werden kann. Die Erfolgsaussichten hängen von den konkreten Umständen und der verwendeten Zahlungsmethode ab.
Bei einem begründeten Verdacht auf strafbares Verhalten können sich Betroffene an die zuständigen Ermittlungsbehörden wenden.
Für Anleger mit Wohnsitz in Deutschland ist außerdem relevant, dass eine Schweizer Anschrift keine automatische Berechtigung darstellt, sämtliche Finanzdienstleistungen auch in Deutschland anzubieten.
Welche aufsichtsrechtlichen Anforderungen gelten, hängt von der konkreten Tätigkeit und der Art des Angebots ab. Neben den Informationen der FINMA kann deshalb auch eine Prüfung der Veröffentlichungen und Unternehmensdatenbanken der deutschen BaFin sinnvoll sein.
Der aktuelle Fall verdeutlicht ein grundsätzliches Problem bei der Beurteilung von Online-Finanzangeboten.
Viele Anleger konzentrieren sich zunächst auf versprochene Erträge, professionell gestaltete Internetseiten oder vermeintlich prestigeträchtige Standorte. Die entscheidende Frage wird dabei häufig erst spät gestellt: Wer steht tatsächlich hinter dem Angebot, und wie lässt sich diese Identität unabhängig überprüfen?
Gerade bei digitalen Anlageangeboten können professionelles Auftreten und tatsächliche rechtliche Substanz weit auseinanderliegen.
Eine bekannte Adresse kann Bestandteil eines seriösen Geschäftsauftritts sein. Sie kann aber ebenso ohne ausreichende Grundlage verwendet werden. Ob die Anschrift Bahnhofstrasse 30 im konkreten Fall tatsächlich als Geschäftsstandort von First Commercial Trust genutzt wird, lässt sich aus dem vorliegenden FINMA-Eintrag nicht feststellen.
Genau deshalb sollte aus der Adressangabe keine zusätzliche Vertrauenswürdigkeit abgeleitet werden.